L’essentiel à retenir : l’application des taux de TVA à 5,5 % ou 10 % requiert impérativement que votre logement soit achevé depuis plus de deux ans. En confiant la fourniture et la pose à un professionnel, vous optimisez votre fiscalité tout en sécurisant votre éligibilité. Notez qu’une erreur de déclaration engage votre responsabilité solidaire jusqu’à la cinquième année suivant les travaux.
En France, la fiscalité immobilière permet de réduire significativement le coût de vos travaux, à condition que votre logement soit achevé depuis plus de deux ans. Pourtant, de nombreux propriétaires acquittent encore le taux plein de 20 % par méconnaissance des critères d’éligibilité ou des évolutions législatives récentes concernant les énergies fossiles.
Nous décortiquons ici les mécanismes de la tva rénovation pour vous permettre de sécuriser vos avantages fiscaux et de maîtriser parfaitement les conditions d’application des taux de 5,5 % et 10 % sur vos chantiers.
- Conditions d’application de la TVA rénovation à taux réduit
- 2 taux distincts pour vos travaux de rénovation intérieure
- Comment justifier l’application du taux réduit auprès du fisc ?
- Optimisation fiscale et risques liés aux erreurs de taux
Conditions d’application de la TVA rénovation à taux réduit
Pour bénéficier de la TVA à 5,5 % ou 10 %, votre logement doit être achevé depuis plus de deux ans. Ces taux s’appliquent aux résidences principales ou secondaires, à condition de mandater une entreprise pour la fourniture et la pose des matériaux.
L’éligibilité à ces dispositifs fiscaux avantageux dépend, en premier lieu, de l’ancienneté rigoureuse du bâti ainsi que de l’usage précis des locaux concernés.
Ancienneté du bâti et nature des locaux
La réglementation impose que votre bien soit achevé depuis plus de deux ans. Ce délai impératif se calcule précisément à partir de la date de réception des travaux initiaux de construction.
Le dispositif englobe les maisons individuelles, les appartements et les habitations légères. Cela inclut notamment les péniches amarrées, dès lors qu’il s’agit d’un logement achevé depuis plus de deux ans et imposé.
L’usage doit demeurer strictement résidentiel pour valider l’éligibilité. Notez que les anciens bureaux transformés en logements bénéficient également de cette mesure fiscale attractive.
Éligibilité selon le statut de l’occupant
Plusieurs profils peuvent prétendre à ces taux préférentiels. Nous y retrouvons les propriétaires occupants, les bailleurs, les locataires ainsi que les syndicats de copropriété. Consultez nos Archives des Aides & fiscalité – AKTIVE pour approfondir ces mécanismes.
Les dépendances usuelles ne sont pas en reste. Vos travaux réalisés dans des caves ou des garages privatifs profitent tout autant de cette fiscalité réduite.
Sachez enfin que votre statut social n’influence en rien l’obtention du taux. Seule la destination réelle du bien intéresse l’administration fiscale française aujourd’hui.
2 taux distincts pour vos travaux de rénovation intérieure
Mais au-delà des conditions d’accès, il faut surtout distinguer quel taux s’applique à quelle intervention technique.
Performance énergétique et isolation à 5,5 %
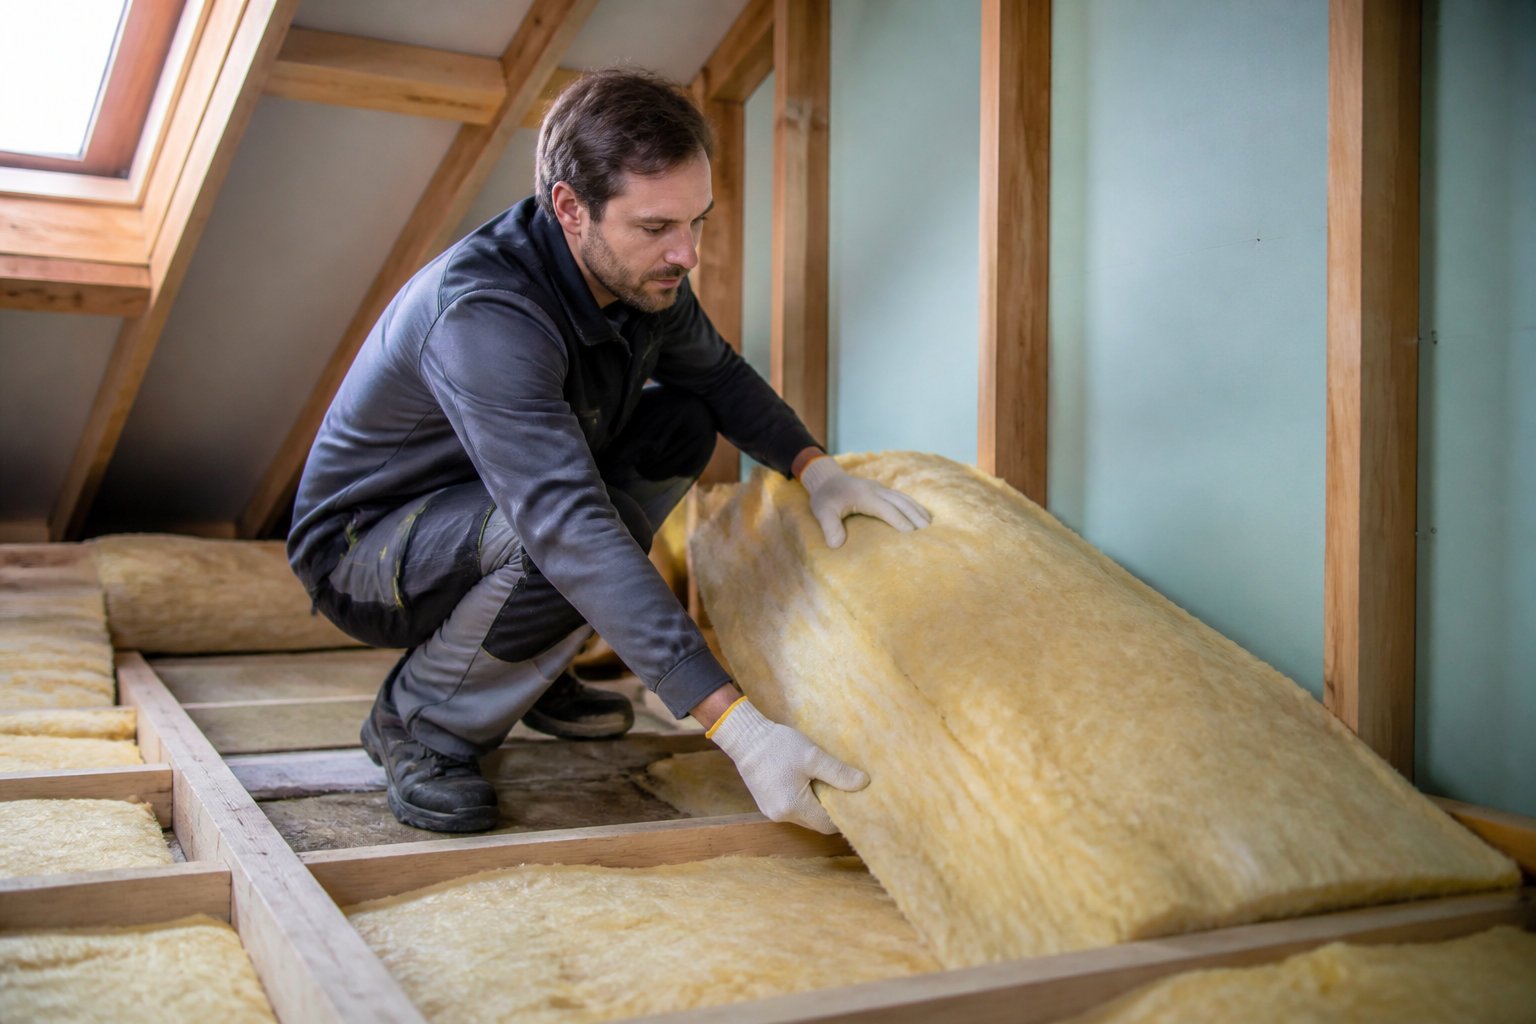
Ce taux préférentiel de 5,5 % cible prioritairement l’amélioration thermique globale. Il concerne l’isolation des parois et les équipements de chauffage décarbonés. Les pompes à chaleur figurent parmi les solutions éligibles.
Toutefois, les énergies fossiles subissent une exclusion stricte. Depuis 2025, les chaudières à gaz ne bénéficient plus de cet avantage fiscal. Le taux normal s’applique désormais à ces installations polluantes.
La rénovation énergétique est le levier principal pour réduire durablement vos factures d’électricité et de gaz.
Aménagement et entretien courant à 10 %
Les interventions de second œuvre bénéficient généralement du taux de 10 %. Cela inclut vos travaux de peinture et de plomberie. La mise aux normes de votre tableau électrique entre également dans ce cadre.
Ce régime fiscal soutient l’amélioration globale de votre confort de vie. Pour concrétiser vos projets, découvrez Nos Solutions de Rénovation | Sols, Peinture, Isolation – AKTIVE.
| Type de travaux | Taux de TVA | Critère principal |
|---|---|---|
| Isolation | 5,5% | Performance thermique |
| Peinture | 10% | Entretien esthétique |
| Chauffage bois | 5,5% | Énergie renouvelable |
| Électricité | 10% | Mise aux normes |
Équipements exclus et application du taux normal
Le taux normal de 20 % demeure la règle par défaut. Il s’applique impérativement aux agrandissements significatifs. Toute extension augmentant la surface de plancher de plus de 10 % perd le bénéfice des taux réduits.
Certains équipements spécifiques sont également écartés de ces dispositifs fiscaux. La climatisation reste soumise à la taxation classique de 20 %. Les sanitaires haut de gamme ne profitent pas non plus des allègements.
- Travaux de surélévation
- Nettoyage courant
- Espaces verts
Comment justifier l’application du taux réduit auprès du fisc ?
Alors, une fois les travaux identifiés, comment garantir que ces taux seront acceptés lors d’un éventuel contrôle ?
Obligation de recours à un professionnel
La validité de votre avantage fiscal repose sur une facture unique. L’entreprise doit impérativement acheter et poser le matériel pour que la TVA rénovation : taux réduit et conditions s’applique réellement.
Prenez garde à l’auto-achat de vos équipements. Si vous fournissez vous-même les matériaux, le magasin facturera systématiquement 20 %. Consultez le Prix d’une rénovation d’appartement au m² en 2026 – AKTIVE pour anticiper ces coûts.
L’artisan porte une responsabilité majeure. Il certifie la conformité technique des installations selon les normes strictes en vigueur.
Attestation simplifiée et mentions sur facture
L’attestation demeure une pièce maîtresse de votre dossier. Ce document Cerfa doit être transmis au professionnel avant l’émission de votre facturation finale pour valider votre éligibilité.
Une tolérance existe pour les interventions mineures. Sous le seuil de 300 euros, les mentions précises portées sur la facture suffisent généralement à justifier le taux réduit.
La vigilance est de mise concernant l’archivage. Conservez précieusement vos justificatifs durant cinq ans pour prouver ce taux de TVA à 10%.
Optimisation fiscale et risques liés aux erreurs de taux
En fait, bien gérer sa TVA permet aussi de mieux cumuler les aides financières disponibles pour votre projet.
Synergies avec MaPrimeRénov’ et l’éco-PTZ
L’articulation des dispositifs financiers s’avère redoutable. La TVA rénovation : taux réduit et conditions à 5,5 % s’additionne parfaitement avec MaPrimeRénov’ pour alléger votre budget global de manière significative.
Une stratégie rigoureuse est toutefois requise. Sollicitez impérativement l’éco-prêt à taux zéro avant de valider vos devis définitifs auprès des artisans pour financer sereinement votre reste à charge.
Consultez notre guide : Aides à la rénovation en 2026 : le panorama complet – AKTIVE. Anticipez vos financements dès aujourd’hui.
Sanctions en cas de fausse déclaration
La vigilance est votre meilleure protection contre le fisc. Le client et l’artisan sont co-responsables si le taux appliqué est manifestement erroné sur vos documents contractuels.
Une erreur peut coûter cher lors d’un contrôle. L’administration fiscale peut exiger le remboursement immédiat de la différence entre 10 % et 20 % si l’éligibilité n’est pas prouvée.
Soyez donc vigilant lors de la signature. Vérifiez chaque ligne de vos devis avec une précision absolue.
Pour optimiser votre budget, retenez que l’ancienneté de deux ans et le recours à un professionnel sont impératifs pour valider votre éligibilité. Anticipez dès maintenant la collecte de vos justificatifs afin de sécuriser ces avantages fiscaux liés à la tva rénovation. Transformez votre habitat avec sérénité et excellence.
FAQ
Quels sont les différents taux de TVA applicables pour des travaux de rénovation et à quelles conditions ?
Dans le cadre de la valorisation de votre patrimoine immobilier, deux taux réduits peuvent s’appliquer. Le taux de 5,5 % est strictement réservé aux interventions d’amélioration de la performance énergétique, telles que l’isolation thermique ou l’installation de systèmes de chauffage décarbonés. Pour les prestations d’aménagement, de transformation ou d’entretien courant, c’est le taux intermédiaire de 10 % qui prévaut.
L’éligibilité à ces dispositifs fiscaux d’excellence requiert que votre logement, qu’il s’agisse d’une résidence principale ou secondaire, soit achevé depuis plus de deux ans. Il est impératif que les travaux ne concourent pas à la production d’un immeuble neuf, ce qui exclut notamment les agrandissements augmentant la surface de plancher de plus de 10 % ou les surélévations majeures.
Comment justifier l’application d’une TVA réduite et quelles sont les évolutions récentes de l’attestation ?
Afin de simplifier vos démarches administratives, une évolution réglementaire majeure est intervenue le 16 février 2025 : l’attestation Cerfa traditionnelle n’est désormais plus requise. La conformité de votre dossier repose désormais sur une mention explicite et rigoureuse à apposer directement sur vos devis et factures, certifiant que le logement respecte le critère d’ancienneté de deux ans.
Nous vous rappelons que pour bénéficier de ces taux préférentiels, vous devez impérativement confier la fourniture et la pose des matériaux à un professionnel qualifié. L’acquisition directe d’équipements par vos soins vous soumettrait de fait au taux normal de 20 %. Par mesure de sécurité fiscale, nous vous conseillons de conserver l’ensemble de vos justificatifs jusqu’au 31 décembre de la cinquième année suivant la fin du chantier.
Quels types de travaux sont formellement exclus des taux de TVA réduits ?
La rigueur fiscale impose l’application du taux normal de 20 % pour certaines interventions spécifiques. Sont notamment concernés les travaux portant sur des locaux non affectés à l’habitation, les aménagements d’espaces verts, ainsi que l’installation de systèmes de climatisation ou de certains équipements sanitaires haut de gamme. Les opérations de nettoyage courant et les travaux de démolition non liés à une rénovation énergétique sont également soumis à la taxation classique.
Il est essentiel de noter que depuis le 1er mars 2025, les chaudières fonctionnant aux énergies fossiles, telles que le gaz ou le fioul, sont désormais exclues du bénéfice des taux réduits en France métropolitaine. Cette mesure souligne l’engagement institutionnel vers une transition énergétique durable, privilégiant les solutions de chauffage à haute performance environnementale.